"Eşyam sigortalı mı?" sorusuna her nakliyeci "evet" der; doğru soru "neye göre ve ne kadar?" olmalıdır. Uluslararası nakliyat sigortasında iki ayrı mekanizma vardır ve sık karıştırılır. Birincisi CMR sigortası: karayolu taşıyıcısının CMR Konvansiyonu kapsamındaki yasal sorumluluğunu teminat altına alır ve tazminatı eşyanın değerine değil brüt kilogramına göre sınırlar. İkincisi all-risk emtia sigortası: eşyanın beyan ettiğiniz değer üzerinden, taşıyıcının kusuru aranmaksızın sigortalanmasıdır.
Fark hasar anında ortaya çıkar: on beş kilogramlık bir televizyon kırıldığında CMR limiti ağırlıkla hesaplanır ve değerin yalnızca küçük bir kısmını karşılar; aynı televizyon all-risk poliçesinde beyan değeriyle yazılıysa gerçek değer tazmin edilir. Bu rehberde iki sistemin mantığını, SDR limitini, istisnaları, değer beyanını, hasar bildirim sürelerini, paketlemenin etkisini ve teklifte sormanız gereken soruları anlatıyoruz.
CMR Konvansiyonu Nedir, Taşıyıcı Neden Sorumludur?
CMR, Türkiye'nin de taraf olduğu, uluslararası karayolu taşımalarında taşıyıcının sorumluluğunu düzenleyen 1956 tarihli konvansiyondur. Türkiye'den İngiltere'ye ya da Almanya'ya giden her tır bir CMR taşıma sözleşmesi altında yol alır; yükü tanımlayan belge CMR taşıma senedidir. Taşıyıcı, eşyayı teslim aldığı andan teslim ettiği ana kadar oluşan kayıp, hasar ve gecikmeden kural olarak sorumludur; kusursuzluğunu ispat yükü taşıyıcıdadır.
Ancak sorumluluk sınırlıdır: CMR'nin 23. maddesi tazminatı eşyanın brüt kilogramı başına 8,33 SDR ile sınırlar. SDR (Özel Çekme Hakkı), IMF'nin döviz sepetine dayalı hesap birimidir ve günlük kurla ulusal paraya çevrilir. Formül: hasar gören parçanın brüt ağırlığı × 8,33 SDR = azami tazminat. Gerçek değer bunun altındaysa gerçek değer, üstündeyse yalnızca limit ödenir. CMR sigortası taşıyıcının bu sorumluluğu için kendi adına yaptırdığı poliçedir; sigortalı siz değil, nakliyecidir.
CMR ile All-Risk Karşılaştırması
| Ölçüt | CMR taşıyıcı sorumluluğu | All-risk emtia sigortası |
|---|---|---|
| Sigortalı | Taşıyıcı (nakliyeci) | Eşya sahibi (siz) |
| Tazminat ölçüsü | Brüt kg × 8,33 SDR üst sınır | Beyan edilen değer |
| Kusur şartı | Taşıyıcının sorumluluğu aranır; muafiyet hâlleri vardır | Kusur aranmaz; istisna dışındaki her riziko kapsamda |
| Kapsam | Taşıma sırasında kayıp, hasar, gecikme | Yükleme, taşıma, aktarma, depolama (poliçede yazılıysa), boşaltma |
| Hafif-değerli eşya | Yetersiz kalır (elektronik, kamera, takı, sanat eseri) | Gerçek değerle korunur |
| Ağır-düşük değerli eşya | Çoğu zaman yeterlidir (kitap, kıyafet kolisi) | Değer üzerinden |
| Prim | Taşıma bedeline dahildir | Beyan değerin belirli bir oranı; ayrı kalem |
| Muafiyet (deductible) | Genellikle yok | Poliçeye göre sabit tutar ya da oran |
Özet: CMR her taşımada vardır ve nakliyeciyi korur; all-risk isteğe bağlıdır ve sizi korur. İkisi birbirinin alternatifi değildir; all-risk, CMR'nin bıraktığı boşluğu doldurur.
Değer Beyanı Nasıl Yapılır?
All-risk poliçesinin temeli eşya listesidir. Her koli ve mobilya parçası için ikinci el piyasa değeri yazılır; toplam, sigorta bedelini oluşturur. İki ilke:
- Eksik sigorta kuralı: Beyan toplamı eşyanın gerçek değerinin altındaysa sigortacı hasarı aynı oranda eksik öder. Eşyanın yarısını beyan ettiyseniz hasarın yarısı ödenir.
- Kalem bazlı beyan: Elektronik, müzik aleti, sanat eseri, antika, bisiklet, tasarım mobilya gibi değeri yüksek parçalar ayrı satır, marka-model ve seri numarasıyla yazılır. Toplu "ev eşyası" beyanı, hasar hâlinde "o kolide o eşya var mıydı?" sorusunu doğurur.
Beyan değeri gümrük beyanıyla da tutarlı olmalıdır. Değer belgesi olarak fatura, ekstre, ikinci el ilan görüntüsü ya da ekspertiz raporu kabul edilir; eski eşyada fotoğraf ve makul piyasa değeri yeterlidir.
All-Risk Poliçesinin İstisnaları
"Her riziko" mutlak değildir; standart poliçelerde şu kalemler kapsam dışı ya da sınırlıdır.
- Kendi paketlediğiniz kolilerin iç hasarı (PBO — packed by owner): Koli dıştan sağlam, içindeki tabak kırıksa sigortacı paketleme kusuru sayar ve ödemez. Dış hasar varsa (ezik, yırtık, ıslaklık) kapsam devam eder.
- Elektronik ve mekanik çalışma arızası: Dış hasar izi olmadan "açılmıyor" şikâyeti kapsam dışıdır; fizikî hasar (kırık ekran, ezik kasa) kapsamdadır. Çıkış öncesi çalışır durumda olduğunu gösteren kısa video işe yarar.
- Takım eşyada tek parça: Altı sandalyenin biri hasarlanırsa yalnızca o sandalye ödenir, takımın tamamı değil; yemek takımında kırılan tabak sayısınca ödeme yapılır.
- Mevcut hasar, nem ve küf: Çıkış tutanağında yazılı çizikler kapsam dışıdır; depolamada rutubet poliçede yazılı değilse ödenmez.
- Para, takı, belge: Çoğu poliçede dışarıdadır; bunlar zaten tırla taşınmaz.
- Yasaklı ya da beyan dışı eşya: Listede olmayan eşya sigortalı değildir; gümrükçe el konulan eşya sigorta konusu olmaz.
- Muafiyet (deductible): Her hasar dosyasında sigortalının üzerinde kalan sabit tutar ya da oran. Küçük hasarlar bu eşiğin altında kalabilir; teklifte açıkça sorulmalıdır.
Profesyonel Paketleme Sigorta Kapsamını Nasıl Değiştirir?
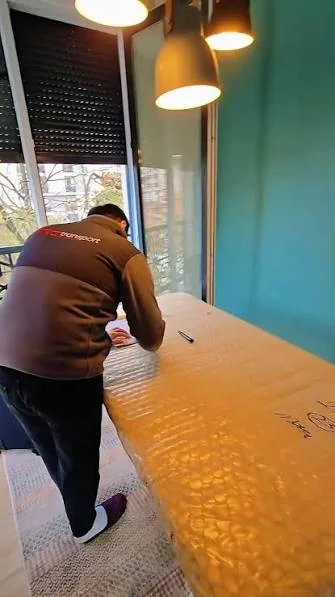
Paketlemeyi kimin yaptığı poliçenin en kritik satırlarından biridir. Ekibimiz paketlediğinde listeye "paketleyen: nakliyeci" yazılır ve kırılacak eşyanın iç hasarı da kapsama girer; siz paketlediğinizde yalnızca dıştan görünen hasar ödenir. Porselen, cam, elektronik, tablo ve ayna gibi kırılgan kalemlerin paketlemesini bize bırakmak, işçilik değil teminat satın almaktır. Kıyafet, kitap ve oyuncak kolilerini kendiniz paketlemeniz sorun yaratmaz. İkinci etki tutanak kalitesidir: ekibimiz koliyi kapatırken içeriği yazar, mevcut çizikleri fotoğraflar; "önceden var mıydı?" tartışması bu kayıtla biter.
Hasar Bildirimi: Süreler ve Yöntem
Doğru poliçeniz olsa bile süresinde ve biçiminde bildirilmeyen hasar ödenmez. CMR Konvansiyonu'nun 30. maddesi iki ayrı durumu düzenler:
Görünür hasar: teslim anında tutanağa
Koli ezik, mobilya çizik, ambalaj yırtık ise hasar teslimat anında CMR senedi ya da teslim tutanağına yazılır ve imzalanır. Hasar notu bulunmayan tutanak, eşyanın sağlam teslim edildiğine karine oluşturur; şüpheli her koliye not düşülür.
Gizli hasar: 7 gün içinde yazılı
Dıştan belli olmayan hasar (açıldığında kırık çıkan vazo, çatlak ekran) teslimden sonra 7 gün içinde (pazar ve resmî tatiller hariç) yazılı bildirilir; e-posta yeterlidir, fotoğraf, koli numarası ve liste satırı eklenir. Süre geçince hasarın yolda oluştuğunu ispat yükü size geçer.
Hasar dosyasında ne bulunmalı?
- İmzalı teslim tutanağı ve CMR senedi kopyası (hasar notu ile)
- Eşya listesinin ilgili satırı ve beyan değeri
- Hasarın ve ambalajın fotoğrafları; ambalaj atılmaz, inceleme bitene kadar saklanır
- Değer belgesi (fatura, ilan, ekspertiz)
- Onarım teklifi ya da onarılamaz raporu
Poliçe ve Teklif Okuma Kontrol Listesi
"Sigorta dahil" cümlesini şu on soruyla açın; cevaplar yazılı olmalı.
- Dahil olan sigorta CMR taşıyıcı sorumluluğu mu, all-risk emtia sigortası mı?
- All-risk için sigorta bedeli hangi belgeye dayanıyor; eşya listesi toplamı mı, götürü bir tutar mı?
- Prim oranı nedir ve teklifte ayrı kalem olarak mı gösteriliyor?
- Muafiyet (deductible) var mı; hasar başına mı, dosya başına mı?
- Kendi paketlediğim kolilerin iç hasarı kapsamda mı, değil mi?
- Elektronikte yalnızca fizikî hasar mı, çalışma arızası da mı kapsamda?
- Takım eşyada "pair and set" (takım) klozu var mı?
- Depolama süresi kapsamda mı; kaç güne kadar?
- Hasar bildirimini kime, hangi kanaldan yapacağım; gizli hasar süresi kaç gün?
- Poliçe hangi sigorta şirketine ait; poliçe örneğini ya da sertifikayı görebilir miyim?
Onuncu soru en önemlisidir: poliçe örneği gösterilemeyen "sigorta dahil" ifadesi çoğu zaman yalnızca CMR'yi anlatır.
Primi belirleyen faktörler
- Beyan edilen toplam değer; prim bu tutarın oranıdır
- Kapsam genişliği: yalnızca taşıma mı, depolama ve aktarma da mı
- Muafiyet seviyesi; yüksek muafiyet primi düşürür, küçük hasarları dışarıda bırakır
- Paketleyen taraf ve eşyanın niteliği (sanat eseri, antika, müzik aleti ayrı değerlendirilir)
- Rota ve taşıma biçimi: komple, parsiyel, aktarmalı ya da feribot geçişli
Sık Yapılan Hatalar
- "Sigortalı" cümlesini CMR ile all-risk ayrımını sormadan kabul etmek.
- Değeri düşük beyan edip primden tasarruf etmeye çalışmak; hasarda orantılı eksik ödeme.
- Kırılacak eşyayı kendiniz paketleyip iç hasarın kapsamda olduğunu sanmak.
- Elektroniğin seri numarasını ve çalışır durum kaydını almamak.
- Teslimatta tutanağı okumadan imzalamak; görünür hasar hakkı o anda kaybolur.
- Koliyi geç açıp gizli hasarı 7 günden sonra bildirmek.
- Hasarlı ambalajı atmak; ekspertiz yapılamaz.
- Gümrük beyanında bir, sigorta beyanında başka değer yazmak.
Örnek Senaryo: Londra'ya Taşınmada Kırılan Televizyon ve Çatlayan Vazo
İstanbul'dan Londra'ya taşınan bir aile eşya listesini koli bazında değerleriyle hazırlıyor; iki televizyon, bir dizüstü ve antika bir vazo seri numaraları ve fotoğraflarıyla ayrı satırlarda. Kırılacak eşyanın paketlemesi ekibimize bırakılıyor, kitap ve kıyafet kolilerini aile hazırlıyor. Liste toplamı all-risk poliçesine sigorta bedeli olarak işleniyor; prim, muafiyet ve istisnalar teklifte ayrı satır. Londra'da 65 koli sayılıyor; bir kolinin köşesi ezik, tutanağa "koli 14 dış hasarlı, içerik kontrol edilecek" notu düşülüyor. Aynı gün açılan koliden televizyonun ekranı çatlak çıkıyor; fotoğraf ve seri numarasıyla bildirim yapılıyor. Dört gün sonra açılan başka kolide vazo çatlak; 7 gün içinde yazılı gizli hasar bildirimi gönderiliyor, ambalaj saklanıyor. İki kalem de nakliyeci paketlemesi olduğu için iç hasar istisnası uygulanmıyor; sigortacı beyan değerleri üzerinden, muafiyet düşülerek ödüyor. Televizyon yalnızca CMR'ye bırakılsaydı tazminat 8,33 SDR × brüt ağırlıkla sınırlı kalacaktı. Kapsam dışı kalan kalem: sıfır.
Neden REG Transport?
- Her taşımada CMR sigortası dahil; isteyen müşteri için beyan değer üzerinden all-risk ek sigorta teklifte ayrı kalem olarak yazılır.
- Prim, muafiyet ve istisnalar teklif aşamasında yazılı açıklanır; "sigorta dahil" cümlesinin arkası boş kalmaz.
- Profesyonel paketleme ekibi; kırılacak eşyada iç hasar istisnası kalkar, her koli listeye işlenir.
- Kendi filomuzla aktarmasız taşıma ve İstanbul, Gaziantep, Londra, Frankfurt depolarımızda kontrollü bekleme.
- Yüklemede ve teslimatta imzalı, fotoğraflı tutanak; hasar dosyasını müşteri temsilciniz sizinle birlikte hazırlar.
- Tek müşteri temsilcisi; teklif aynı gün, yazılı ve kalem kalem.
Sıkça Sorulan Sorular
CMR sigortası yeterli değil mi, neden ayrıca all-risk yaptırayım?
CMR tazminatı kilograma göre sınırlar ve nakliyeciyi korur; kitap ve kıyafette yeterli, elektronik ve mobilyada yetersizdir. All-risk sizi beyan değer üzerinden korur.
Beyan değerini neye göre yazmalıyım?
Aynı eşyanın bugünkü ikinci el bedeli. Düşük beyan orantılı eksik tazminata, abartılı beyan gümrükte soruya yol açar; değerli kalemleri seri numarasıyla ayrı yazın.
Kendi paketlediğim koliler sigortalı mı?
Dış hasar (ezik, yırtık, ıslaklık) kapsamdadır; dıştan sağlam kolinin içindeki kırık, paketleme kusuru sayılır ve ödenmez. Kırılacak eşyanın paketlemesini bize bırakın.
Hasarı ne zaman bildirmeliyim?
Görünür hasarı teslim anında tutanağa yazdırın. Gizli hasarı teslimden sonra 7 gün içinde yazılı bildirin (CMR md. 30). Ambalajı inceleme bitene kadar saklayın.
Depolama süresinde eşyam sigortalı mı?
Standart nakliyat poliçesi taşımayı kapsar; depolama ancak poliçede yazılıysa kapsamdadır. Depo kullanacaksanız bunu teklifte belirtin, poliçeye depolama süresi eklenir.
Eşyanızı Gerçek Değeriyle Sigortalayalım
Teklif formunu doldurun; CMR kapsamını, all-risk seçeneğini, prim ve muafiyet şartlarını yazılı ve kalem kalem aynı gün iletelim. İlgili rehberler: eşya listesi nasıl hazırlanır, yurt dışına zati eşya taşımacılığı rehberi, Türkiye'den İngiltere'ye mobilya göndermek; hizmetler: uluslararası evden eve nakliyat, ticari eşya taşımacılığı ve araç taşımacılığı.